Kredit Fiktif BRI Unit Pesantren Rp1,3 Miliar: Siapa Menikmati Uang, Siapa Meloloskan Berkas?
Sabila JP•
Ekbis
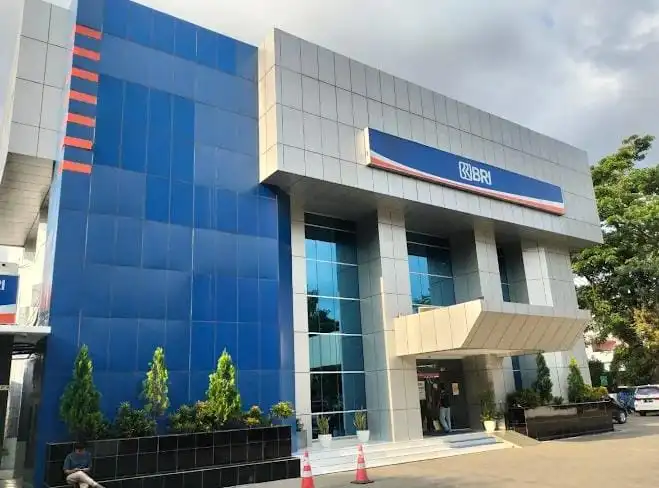
Ilustrasi: Gedung BRI di Jakarta. (Foto: Istimewa)
Suarapantura.com - Dugaan korupsi penyaluran kredit di BRI Unit Pesantren, Kota Kediri, menyisakan pertanyaan besar mengenai pengawasan internal perbankan dan aliran dana yang diduga merugikan keuangan negara hingga Rp1,3 miliar.
Kejaksaan Negeri (Kejari) Kota Kediri telah menahan tiga pegawai bank dalam perkara dugaan penyalahgunaan kewenangan penyaluran kredit tersebut. Namun, penahanan para tersangka belum menjawab pertanyaan paling mendasar: siapa yang sebenarnya menikmati uang hasil pencairan kredit dan bagaimana dana tersebut bisa lolos dari sistem pengawasan bank?
Tiga tersangka masing-masing berinisial LPM (43), FMN (34), dan NAW (46). Mereka ditahan penyidik pada 10 November 2026 untuk kepentingan penyidikan selama 20 hari, hingga 29 November 2026.
Kepala Seksi Pidana Khusus (Kasi Pidsus) Kejari Kota Kediri, Ery Adi Wibowo, mengungkapkan perkara tersebut berkaitan dengan penyimpangan penyaluran kredit selama periode 2020 hingga 2024.
Besaran kerugian sekitar Rp1,3 miliar diketahui berdasarkan hasil audit Badan Pengawasan Keuangan dan Pembangunan (BPKP) Perwakilan Jawa Timur.
Angka tersebut menjadi perkembangan penting dibandingkan taksiran awal sekitar Rp1,1 miliar yang pernah diberitakan pada Desember 2025.
Rekayasa Data Usaha dan Penggelembungan Kredit
Dalam penyidikan, jaksa menemukan dugaan manipulasi persyaratan pengajuan kredit. Calon debitur yang sebenarnya tidak mempunyai usaha riil diduga dibuat seolah-olah memiliki usaha sehingga memenuhi persyaratan memperoleh pinjaman.
Penyidik juga menemukan dugaan penggelembungan nilai kredit serta ketidaksesuaian data pengajuan dengan kondisi usaha sebenarnya.
Temuan tersebut mengarah pada persoalan serius dalam proses verifikasi calon debitur. Sebab, penyaluran kredit perbankan seharusnya didasarkan pada pemeriksaan identitas, kondisi usaha, kemampuan membayar, serta kelayakan calon penerima pinjaman.
Dalam laporan Radar Kediri pada Desember 2025, penyidik juga pernah mengungkap dugaan manipulasi dokumen usaha dan pendapatan debitur. Bahkan, terdapat keterangan bahwa sebagian nasabah tidak memahami rincian dokumen pengajuan kredit yang disiapkan oleh petugas bank.
Jika dugaan tersebut terbukti di pengadilan, persoalannya bukan sekadar kredit macet. Ada pertanyaan mengenai bagaimana dokumen yang tidak sesuai kondisi lapangan bisa melewati tahapan pemeriksaan dan akhirnya memperoleh persetujuan pencairan.
Kepala Unit dan Mantri Harus Dimintai Pertanggungjawaban
Perkara ini juga menyoroti pembagian tanggung jawab di dalam struktur penyaluran kredit.
Dalam pemberitaan sebelumnya, Kepala Unit BRI Pesantren disebut memiliki kewenangan dalam persetujuan akhir pencairan kredit. Sementara mantri atau account officer bertugas memprakarsai dan menganalisis pengajuan calon debitur.
Posisi tersebut penting karena proses kredit tidak hanya bergantung pada satu petugas. Ada tahapan pengumpulan dokumen, verifikasi usaha, analisis kelayakan, rekomendasi, hingga keputusan pencairan.
Karena itu, penyidikan perlu mengungkap apakah dugaan manipulasi dilakukan oleh petugas tertentu, diketahui atasan, atau justru berlangsung akibat lemahnya pengawasan internal.
Kejaksaan sebelumnya menyebut telah memeriksa sekitar 60 saksi dan meminta pendapat empat ahli, termasuk ahli pidana, ahli dari Otoritas Jasa Keuangan (OJK), serta ahli perkreditan perbankan.
Jumlah pemeriksaan tersebut menunjukkan penyidik telah menelusuri perkara dari berbagai sisi. Namun, publik masih membutuhkan penjelasan lebih rinci mengenai mekanisme persetujuan kredit, siapa yang melakukan pemeriksaan lapangan, dan siapa yang memberikan persetujuan akhir atas setiap pencairan.
Dalam perkara kredit fiktif, nama debitur yang tercantum dalam dokumen belum tentu menjadi pihak yang menikmati seluruh dana pencairan. Karena itu, penyidik perlu memastikan apakah uang benar-benar digunakan oleh pemohon, dialihkan kepada pihak lain, atau dibagikan kepada pihak yang membantu proses pengajuan.
Sampai informasi yang tersedia untuk publik saat ini, belum ditemukan rincian lengkap mengenai daftar penerima pencairan, rekening tujuan, nominal masing-masing kredit, maupun pihak yang pada akhirnya menguasai uang tersebut.
Informasi mengenai aliran dana menjadi penting untuk membedakan pihak yang sekadar dipinjam identitasnya, pihak yang mengajukan kredit, pihak yang mengatur proses administrasi, dan pihak yang benar-benar memperoleh keuntungan finansial.
Penyidik juga perlu mengungkap apakah ada pihak di luar pegawai bank yang mengatur pengajuan kredit, mengumpulkan dokumen, atau menerima bagian dari pencairan.
Tanpa penjelasan mengenai aliran dana, publik hanya mengetahui besaran kerugian, tetapi belum memperoleh gambaran lengkap mengenai siapa yang diuntungkan dari dugaan penyimpangan tersebut.
Penyidikan Berlangsung Sejak 2025, Kerugian Kini Dihitung Rp1,3 Miliar
Radar Kediri pernah memberitakan bahwa penyidikan kasus kredit fiktif di BRI Unit Pesantren telah dimulai sejak Juni 2025. Pada 16 Desember 2025, media tersebut melaporkan tiga pegawai bank telah ditetapkan sebagai tersangka.
Saat itu, penyidik masih menunggu keterangan ahli pidana, OJK, serta penghitungan kerugian keuangan negara oleh BPKP. Taksiran awal kerugian disebut sekitar Rp1,1 miliar.
Hampir setahun kemudian, pada November 2026, ketiga tersangka akhirnya ditahan setelah hasil audit BPKP menunjukkan kerugian sekitar Rp1,3 miliar.
Perkembangan tersebut menimbulkan pertanyaan mengenai bagaimana pengawasan internal bank berjalan selama periode dugaan penyimpangan 2020–2024 dan bagaimana penanganan laporan atau temuan internal sebelum perkara masuk ke tahap penyidikan kejaksaan.
BRI dan Kejaksaan Perlu Membuka Lebih Banyak Informasi
Sebagai bank milik negara, BRI memiliki tanggung jawab menjaga kepercayaan masyarakat dan memastikan penyaluran kredit berjalan sesuai prinsip kehati-hatian.
Kasus di Unit Pesantren perlu menjadi momentum untuk mengevaluasi mekanisme pengawasan kredit, terutama pada tingkat unit yang berhadapan langsung dengan calon debitur.
Publik juga perlu mengetahui apakah BRI telah melakukan audit internal, berapa jumlah kredit yang bermasalah, bagaimana upaya pemulihan dana, serta apakah terdapat evaluasi terhadap pejabat yang memiliki kewenangan pengawasan.
Sementara itu, Kejari Kota Kediri perlu menjelaskan perkembangan penelusuran aliran dana, kemungkinan keterlibatan pihak lain, serta upaya pemulihan kerugian yang telah dihitung BPKP.
Hingga proses hukum berjalan, ketiga tersangka tetap harus diperlakukan sesuai asas praduga tak bersalah. Status tersangka dan penahanan belum merupakan putusan bersalah.
Namun, satu hal yang tidak boleh berhenti pada penahanan tiga pegawai adalah penelusuran ke mana uang kredit tersebut mengalir. Sebab, mengungkap siapa yang meloloskan berkas baru menjawab sebagian persoalan. Publik masih menunggu jawaban mengenai siapa yang menikmati pencairan dan bagaimana kerugian Rp1,3 miliar itu dapat terjadi di dalam sistem perbankan milik negara.