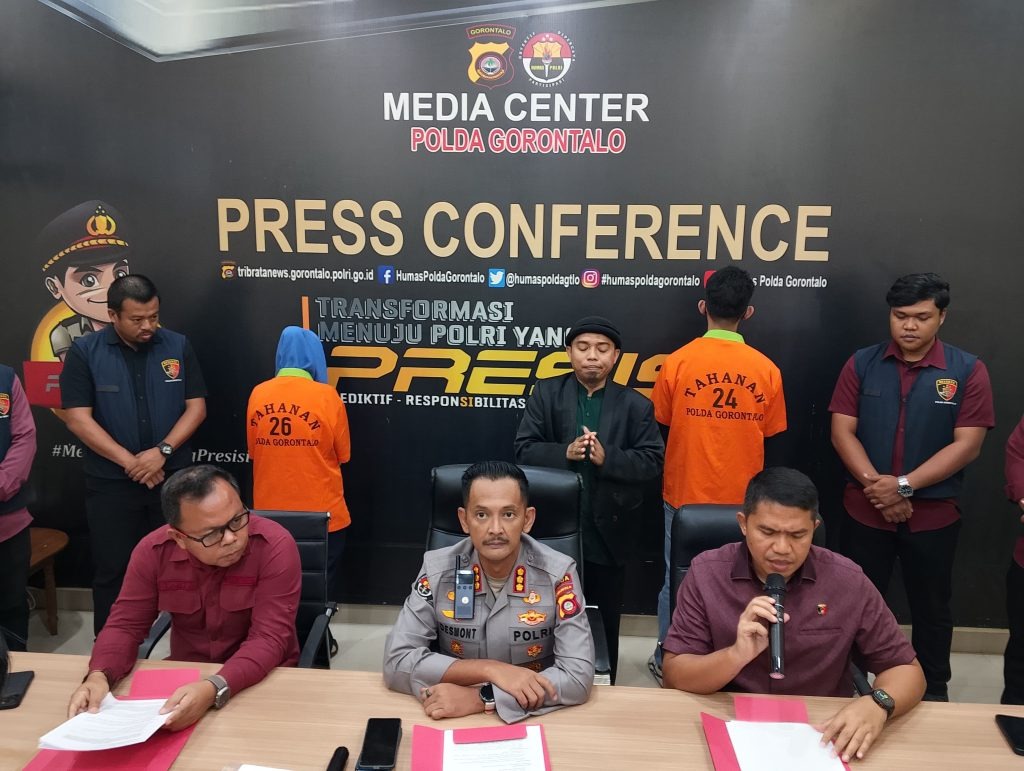
Diskusi LPS dengan Bareskrim Polri untuk mencegah fraud di Bank Pembangunan Rakyat (BPR). (Foto: Istimewa)
Suarapantura.com - Sebanyak 13 Bank Perekonomian Rakyat (BPR) dan BPR Syariah (BPRS) telah dicabut izin usahanya oleh Otoritas Jasa Keuangan (OJK) sepanjang Januari hingga September 2026.
Jumlah itu terdiri dari 12 BPR dan satu BPRS. Pencabutan izin dilakukan terhadap bank yang dinilai tidak mampu memenuhi persyaratan kesehatan dan penyehatan, dengan persoalan antara lain berkaitan dengan permodalan dan likuiditas.
Namun, di tengah deretan bank yang tutup itu, muncul pertanyaan yang lebih besar: seberapa jauh persoalan tata kelola dan pengawasan mampu mendeteksi masalah sebelum sebuah bank masuk tahap resolusi dan akhirnya dilikuidasi?
Pertanyaan tersebut semakin relevan setelah Lembaga Penjamin Simpanan (LPS) mengungkap sejumlah celah fraud yang masih ditemukan di industri BPR.
Dalam diskusi bersama Bareskrim Polri di Bandung pada 26 Agustus 2026, LPS menyebut modus yang perlu diwaspadai antara lain kredit fiktif, kredit topengan, serta penyelewengan dana oleh orang dalam bank.
OJK sendiri dalam panduan strategi anti-fraud BPR menjelaskan bahwa debitur fiktif dapat menggunakan identitas palsu atau identitas pihak lain. Sementara dalam modus debitur topengan, identitas debitur yang digunakan memang asli, tetapi dana kredit justru dimanfaatkan pihak lain.
Dua modus tersebut menjadi persoalan serius karena secara administratif sebuah kredit bisa terlihat memiliki debitur. Tetapi pertanyaan sebenarnya adalah: siapa yang menerima manfaat dari uang tersebut?
13 Bank, Masalahnya Tidak Sama
Daftar bank yang izinnya dicabut OJK hingga September 2026 antara lain BPR Suliki Gunung Mas, BPR Prima Master Bank, BPR Bank Cirebon, BPR Kamadana, BPR Koperindo Jaya, BPR Pembangunan Nagari, BPR Sungai Rumbai, BPR Ceper Permata Artha, BPR Dwicahaya Nusaperkasa, BPR Mataram Mitra Manunggal, BPRS Hasanah Mandiri, BPR Citra Bersada Abadi, dan BPRS Gaido Indonesia.
Tidak tepat jika seluruh pencabutan izin tersebut langsung disebut sebagai akibat fraud.
Contohnya, pada BPR Citra Bersada Abadi, OJK mencatat bank tersebut telah masuk status BPR Dalam Penyehatan sejak Agustus 2025 karena rasio kewajiban pemenuhan modal minimum berada di angka negatif 2,98 persen dan cash ratio rata-rata tiga bulan hanya 3,59 persen. Setelah upaya penyehatan tidak berhasil, bank masuk status Dalam Resolusi dan akhirnya dilikuidasi.
Artinya, bank tutup tidak otomatis berarti bank melakukan fraud.
Tetapi persoalannya justru berada pada titik sebelum bank ditutup.
Apakah masalah modal, likuiditas, sistem teknologi informasi, dan tata kelola sudah terdeteksi jauh sebelum kondisi menjadi kritis?
LPS Ungkap 13 Upaya Hukum
LPS menyebut sampai semester I 2026 terdapat 13 upaya hukum terhadap pihak-pihak yang dinilai merugikan bank. LPS juga mengatakan sepanjang berdirinya lembaga tersebut hingga 2026, ada 158 bank yang telah ditangani dan 157 di antaranya berakhir dalam proses likuidasi, dengan mayoritas merupakan BPR.
LPS menyoroti bahwa sebagian besar penutupan BPR tersebut berkaitan dengan fraud yang diperparah oleh sistem teknologi informasi atau core banking system yang tidak cukup kuat.
Di sinilah masalah pengawasan menjadi penting.
Sebab fraud tidak selalu terjadi dalam bentuk transaksi besar yang langsung terlihat.
Kredit bisa diberikan kepada debitur yang secara administratif terlihat sah. Identitas bisa benar. Dokumen bisa lengkap. Rekening bisa aktif.
Tetapi jika dana akhirnya dikuasai pihak lain, maka persoalan sebenarnya baru terlihat ketika dilakukan pemeriksaan lebih dalam.
Data Nasabah Juga Jadi Persoalan
Ada persoalan lain yang tidak kalah penting.
Ketua Dewan Komisioner LPS Anggito Abimanyu menyebut dalam proses pengembalian dana nasabah bank yang ditutup masih ditemukan kendala karena belum seluruh BPR memiliki data yang mutakhir atau real time. LPS bahkan merencanakan pengembangan core system agar data lebih akurat ketika bank masuk proses resolusi.
Ini menunjukkan bahwa persoalan teknologi bukan hanya soal kecepatan layanan.
Data menjadi bagian penting dalam menentukan siapa memiliki uang, berapa jumlahnya, dan bagaimana proses pengembalian dana dilakukan ketika bank bermasalah.
Untuk simpanan yang memenuhi ketentuan penjaminan, LPS menyatakan pengembalian dilakukan maksimal lima hari setelah bank ditutup dan tim likuidasi dibentuk. Batas penjaminan yang disebut LPS adalah maksimal Rp2 miliar per nasabah per bank. Dana di atas batas tersebut mengikuti proses likuidasi dan pemulihan aset.
Pertanyaan Besarnya Bukan Hanya Mengapa Bank Ditutup
Dengan 13 BPR/BPRS telah masuk proses pencabutan izin sepanjang 2026, publik tentu berhak mengetahui bagaimana kondisi bank-bank tersebut sebelum sampai pada titik terakhir.
Bukan untuk menyimpulkan bahwa seluruh bank yang ditutup bermasalah karena fraud.
Tetapi untuk memastikan bahwa celah fraud tidak dibiarkan berkembang menjadi lubang yang baru terlihat setelah bank kolaps.
Pertanyaannya sederhana:
Berapa banyak kredit bermasalah yang sebenarnya sudah terdeteksi sebelum bank masuk status penyehatan?
Seberapa cepat transaksi mencurigakan ditandai oleh sistem?
Apakah debitur benar-benar menerima dan menggunakan kredit yang tercatat atas namanya?
Dan yang paling penting, ketika kredit fiktif atau debitur topengan terjadi, siapa yang pertama kali gagal mendeteksinya?
LPS kini memiliki kewenangan early intervention untuk membantu mendeteksi kesehatan bank sebelum izin usaha dicabut.
Maka ukuran keberhasilan pengawasan bukan hanya berapa banyak bank yang akhirnya ditutup.
Ukuran yang lebih penting adalah seberapa banyak masalah yang berhasil ditemukan dan diselesaikan sebelum uang nasabah dan kepentingan negara ikut menjadi korban.